Search

Saved articles

You have not yet added any article to your bookmarks!

Browse articles

GDPR Compliance

We use cookies to ensure you get the best experience on our website. By continuing to use our site, you accept our use of cookies, Privacy Policy, and Terms of Service.

புதிய இசிஎல் விதிகள் - ரிசர்வ் வங்கியிடம் விளக்கம் கேட்கும் வங்கிகள்

புதிய இசிஎல் விதிகள் - ரிசர்வ் வங்கியிடம் விளக்கம் கேட்கும் வங்கிகள்

புதிய இசிஎல் விதிமுறைகள், வரும் 2027 ஏப்ரல் 1 முதல் அமலுக்கு வரவுள்ளது.

பகிரவும் WhatsApp Facebook

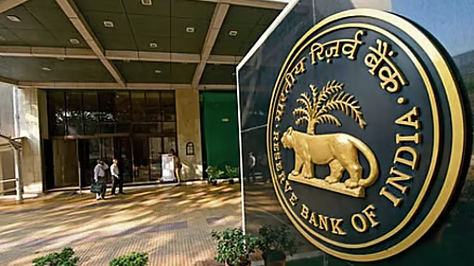
வங்கிகளுக்கான எதிர்பார்க்கப்படும் கடன் இழப்பு (ECL) விதிமுறைகளை அமல்படுத்துவது தொடர்பாக, பல்வேறு அம்சங்களில் ரிசர்வ் வங்கியிடம் (RBI) வங்கிகள் விளக்கம் கேட்டுள்ளன.

வங்கிகள் தாங்கள் வழங்கிய கடன்களால் ஏற்படக்கூடிய எதிர்கால இழப்புகளை முன்கூட்டியே கணித்து, அதற்கேற்ப நிதி ஒதுக்கீடு செய்யும் எதிர்ப்பார்க்கப்படும் கடன் இழப்பு (இசிஎல்) விதிமுறையாகும். வங்கிகளுக்கான புதிய இசிஎல் விதிமுறைகள், வரும் 2027 ஏப்ரல் 1 முதல் அமலுக்கு வரவுள்ளது.


இதன்படி, முதல் நிலையில் 12 மாத இழப்புக்கும், இரண்டாவது மற்றும் மூன்றாவது நிலைகளில் கடனின் முழு காலத்துக்குமான இழப்புக்கும் ஒதுக்கீடு செய்ய வேண்டும். இதனால் ஏற்படும் ஆரம்பகட்ட மூலதனச் சுமையைச் சமாளிக்க, நான்கு ஆண்டுகளுக்கு படிப்படியாகக் குறையும் வகையில் சிஇடி1 மூலதனத்தில் குறிப்பிட்ட தொகையை மீண்டும் சேர்த்துக் கொள்ள ரிசர்வ் வங்கி அனுமதி வழங்கியுள்ளது. சிஇடி1 என்பது வங்கியின் நிதி இழப்புகளைத் தாங்கும் திறனை வெளிப்படுத்தும் அடிப்படைப் பங்கு மூலதனம் மற்றும் கையிருப்பு நிதியாகும்.


இதனிடையே, விவசாயக் கடன்களுக்கான கணக்கீடு, முதிர்வு வரை வைத்திருக்கும் முதலீட்டுப் பத்திரங்களின் (HTM) மதிப்பீடு, ஏற்கெனவே உள்ள ஐஆர்ஏசி விதிகளின்படி கூடுதலாக ஒதுக்கப்பட்ட வாராக்கடன் நிதியைத் திரும்பப் பெறுவது உள்ளிட்டவை வங்கிகளின் நிதி ஒதுக்கீட்டை அதிகரிக்கக்கூடும் என அச்சம் எழுந்துள்ளது.


விவசாயக் கடன்களைப் பொறுத்தவரை, விதைப்பு முதல் அறுவடை செய்து விளைபொருட்களை விற்பனை செய்வது வரை சில நேரங்களில் 18 மாதங்கள் வரை ஆகலாம். எனவே, வழக்கமான 30 அல்லது 60 நாள் கடன் தவணை தாமதக் கணக்கீட்டை (DPD) பயன்படுத்தினால், கடன் திருப்பிச் செலுத்தும் திறன் பாதிக்கப்படாத நிலையிலும் கடன்கள் இரண்டாம் நிலை கணக்குகளாக வகைப்படுத்தப்படலாம். இதற்கு பயிர் சுழற்சிக்கு ஏற்ப விதிவிலக்கு அளிக்க வேண்டும் என வங்கிகள் வலியுறுத்துகின்றன.


மேலும், பத்திரங்களின் முதலீடுகளுக்கு சந்தை மதிப்பீடு அடிப்படையில் நிதி ஒதுக்க வேண்டிய நிலை ஏற்பட்டால், வங்கிகளுக்குக் கூடுதல் சுமை உருவாகும். ஊழியர்களுக்கு குறைந்த வட்டியில் வழங்கப்படும் வீட்டுக் கடன்களுக்கும் சந்தை வட்டி அடிப்படையில் மதிப்பீடு செய்தால் கூடுதல் ஒதுக்கீடு தேவைப்படலாம். இக்கடன்களுக்கு எதிரான வருங்கால வைப்பு நிதி, பணிக்கொடை உள்ளிட்ட பாதுகாப்புகளையும் எவ்வாறு கணக்கிடுவது என்பதில் தெளிவு கோரப்பட்டுள்ளது.


தற்போதைய ஐஆர்ஏசி விதிகளின்படி, ஒரு கடனுக்கு 60 சதவீதம் ஒதுக்கீடு தேவைப்படும் நிலையில் வங்கி 100 சதவீதம் ஒதுக்கியிருந்தால், இசிஎல் விதிகளின்படி தேவைப்படும் ஒதுக்கீடு 70 சதவீதமாக இருக்கும்போது மீதமுள்ள 30 சதவீதத்தைத் திரும்பப் பெறலாமா என்பதே முக்கியக் கேள்வி. இதற்கு அனுமதி கிடைக்காவிட்டால் வங்கிகளின் நிதிச்சுமை கணிசமாக அதிகரிக்கும்.


இசிஎல் விதிமுறைகளுக்கான மாற்றத்தால், கனரா வங்கிக்கு சுமார் ரூ.12,000 –15,000 கோடி, பேங்க் ஆஃப் பரோடாவுக்கு ரூ.12,500 கோடி, பஞ்சாப் நேஷனல் வங்கிக்கு ரூ.8,000 கோடி, யூனியன் வங்கிக்கு ரூ.5,500 கோடி, இந்தியன் வங்கிக்கு ரூ.3,500 கோடி, இந்தியன் ஓவர்சீஸ் வங்கிக்கு ரூ.3,000 கோடி அளவுக்கு நிதி ஒதுக்கீட்டுச் சுமை ஏற்படலாம் என மதிப்பிடப்பட்டுள்ளது.


இது தொடர்பாக நவம்பர் 12ம் தேதி வங்கிகளின் மூத்த நிர்வாகிகள் மற்றும் இயக்குநர்களுடன் ரிசர்வ் வங்கி ஆலோசனை நடத்தும் என எதிர்பார்க்கப்படுகிறது.

முந்தைய செய்தி
தியேட்டர்களில் தினமும் 6 காட்சிகள் - திமுக கண்டனம்
அடுத்த செய்தி
கோவை நூலக புத்தக கொள்முதல் முறைகேடு குறித்து விசாரணை - அமைச்சர் ராஜ்மோகன் தகவல்

தொடர்புடைய செய்திகள்